В спортните залози често се говори за „value“, за умението да откриваш подценени пазари, за дисциплината да следваш собствена стратегия. Но малцина обръщат достатъчно внимание на втория по важност въпрос след това дали даден залог изобщо си струва: колко трябва да заложа?
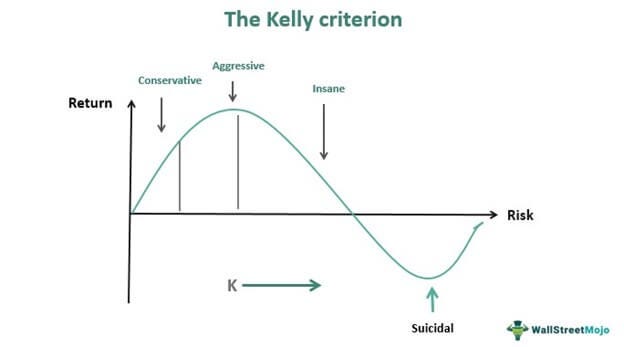
Критерият на Кели, разработен през 50-те години от американския математик Джон Кели, е една от най-интересните и спорни формули в света на вероятностите и риска. Тя не се е появила в контекста на спортните залози,но с времето именно там намира най-практично приложение. Основната идея е елегантно проста – когато имате предимство на даден пазар, трябва да знаете точно какъв процент от банката си да инвестирате, така че в дългосрочен план да максимизирате възвръщаемостта, но и да запазите банката „жива“ при по-дълги негативни серии.
Това не е формула за печелене на всеки залог, нито магически съвет за бързо натрупване на печалби. Критерият на Кели е метод за управление на риска, който поставя ред в иначе хаотичния свят на залагането.
Защо размерът на залога е по-важен, отколкото изглежда
Повечето играчи се концентрират почти изцяло върху това кой ще победи колко гола ще има или дали линията е поставена правилно. Но финансовият резултат от една стратегия не се определя само от честотата на успехите. Влияние оказва много повече размерът на залозите.
Дори при добра успеваемост, неправилното управление на банката може да доведе до бърза загуба. Прекалено високи залози при временни „чувства“ или прекалено ниски при очевидни стойностни ситуации са класически грешки. Именно тук Кели дава рамка за рационално вземане на решения.
Той предполага, че играчът работи с фиксирана банка, разделена на единици. Размерът на единицата не е постоянен – расте и намалява заедно с банката. Това позволява стратегията да се адаптира към моментната ситуация, без да губи логиката на дългосрочния план.
Същността на критерия: заложи толкова, колкото ти е предимството
Критерият на Кели определя размера на залога пропорционално на предимството, което смятате, че имате спрямо букмейкъра.Това предимство е разликата между вашата оценка за вероятността дадено събитие да се случи и вероятността, която е заложена в коефициента.
Например, ако смятате, че даден отбор има реално 55% шанс да спечели, а коефициентът предполага само около 50%, имате „value“. Колко да заложите? Кели изчислява точен процент от банката, който максимизира потенциалната възвръщаемост, без да ви излага на прекомерен риск.
Тук се крие голямата сила на тази стратегия: тя не ви казва дали да играете, а как да играете. В света на спортните залози, където успеваемостта от 55–60% вече се смята за отлична, оптимизацията на размера на залога може да се окаже по-важна от това кой точно залог сте избрали.
Връзката между Кели и стойностните залози
Критерият на Кели работи само когато имате способността да оценявате вероятности по-точно от пазара. Това не е лесно, затова стратегията се свързва предимно с по-напреднали и математически ориентирани играчи.
Формулата е толкова добра, колкото добри са вашите изчисления. Ако надценявате предимството си, Кели може да препоръча твърде големи залози. Това е причината много професионалисти да използват т.нар. половин Кели – тоест да намалят наполовина стойността, която формулата предлага. Така се намалява рискът от волатилност при лоши серии, без да се губят основните предимства на стратегията.
Кели в реалния свят на залагането
В практиката Кели се използва като ориентир, а не като строг закон. Никой играч не следва формулата буквално във всяка ситуация. По-скоро тя помага да се въведе дисциплина – да се избегнат импулсивни залози, да се премахнат моментни колебания и да се поддържа количефициран подход към риска.
В ерата на онлайн платформите и автоматизираните модели, много професионални трейдъри и анализатори използват Кели като част от алгоритмите си. Някои системи дори го използват за оценка как да се разширява портфейл от залози, подобно на начина, по който финансовите фондове оптимизират инвестициите си
Ограничения и заблуди около критерия
Кели не е подходящ за начинаещи. Не защото формулата е сложна, а защото изисква ясна оценка на вероятностите – умение, което се развива с време и опит. Ако играчът системно надценява своите прогнози, стратегията може да стане разрушителна за банката.
Друг важен момент е психологическият. Дори правилно изчислените залози може да доведат до дълги губещи серии – част от естествената вариация. Играчи, които не са готови психически за подобни периоди, трудно устояват на изкушението да „компенсират“ чрез промяна на размера на залозите, което подкопава цялата логика на метода.
Затова критерия на Кели трябва да се разглежда като инструмент – част от по-широка стратегия за управление на банката, а не като самостоятелна система.
Заключение: математическа дисциплина в хаотичен свят
Критерият на Кели е стратегия, която поставя ред в място, където често доминира импулсът. Той не решава проблема с прогнозите, не гарантира успех и не премахва риска. Но дава рамка за рационално управление на ресурса, който е най-важен за всеки играч – банката.
За тези, които умеят да откриват стойност в коефициентите и са готови да поддържат дисциплиниран подход, Кели може да бъде един от най-ефективните инструменти за дългосрочен растеж. А когато се използва разумно – и един от най-надеждните начини да се избяга от хаоса на случайните залози.